


Krankenversicherungen zahlen Sie für das Tragen einer Smartwatch: 7 Programme

Gründer & CEO, Smartlet – Ingenieur der CentraleSupelec – Concours Lépine 2025, Ausgezeichnet – CES 2026
Inhaltsverzeichnis
Wichtigste Erkenntnisse
| Punkt | Details |
|---|---|
| Anreize fördern die Akzeptanz | Versicherer wandeln die Nutzung von Wearables in Prämienrabatte und Geldprämien um, die eine dauerhafte Gerätenutzung fördern |
| Dual Wear löst das Sammler-Dilemma | Smartlet ermöglicht es Ihnen, sowohl eine mechanische Uhr als auch eine Smartwatch an einem Handgelenk zu tragen – ohne Abstriche bei der Sensorgenauigkeit oder dem Stil |
| Tragbare Technologie senkt Versicherungskosten | Längsschnittliche Aktivitätsdaten unterstützen die Prävention und senken das Risiko chronischer Erkrankungen – und reduzieren so die Gesundheitskosten für beide Seiten |
| Personalisierte Prämien voraus | Die Branche entwickelt sich hin zu Echtzeit-Prämienanpassungen auf Basis individueller Wearable-Daten anstelle allgemeiner Risikopools |
John Hancock gibt Ihnen ein Apple Watch für 25 $ und senkt Ihre Prämie um 25 %, wenn Sie es tragen. UnitedHealth zahlt bis zu 1.000 $ pro Jahr für Wearable-Daten. Vitality ist in 41 Märkten tätig und betreut 42 Millionen Menschen. Versicherer haben entschieden, dass die Smartwatch an Ihr Handgelenk gehört – und Sammler, die ihre Uhr auf dem Ladegerät lassen, verschenken bares Geld.
Die Reparaturen werden bezahlt. Das ethische Problem besteht. Was sind also die Möglichkeiten für den Uhrenliebhaber, der seine mechanischen Uhren weiterhin tragen möchte?
Wie Krankenkassen die Nutzung von Smartwatches fördern
Einige große Versicherungsunternehmen haben Wearables von einer Nischenerscheinung zu einer Leistung entwickelt, die finanziell sinnvoll sein kann und Menschen möglicherweise dazu bewegt, ihr Verhalten zu ändern. Die Preise der neuen Versicherungsprämien sind so gestaltet, dass sie das versicherungsmathematische Ziel verfolgen, Menschen dazu zu bewegen, ein Fitness-Wearable-Programm einzuhalten, das auf Bevölkerungsebene eine echte Verhaltensänderung im Gesundheitsbereich bewirken kann.
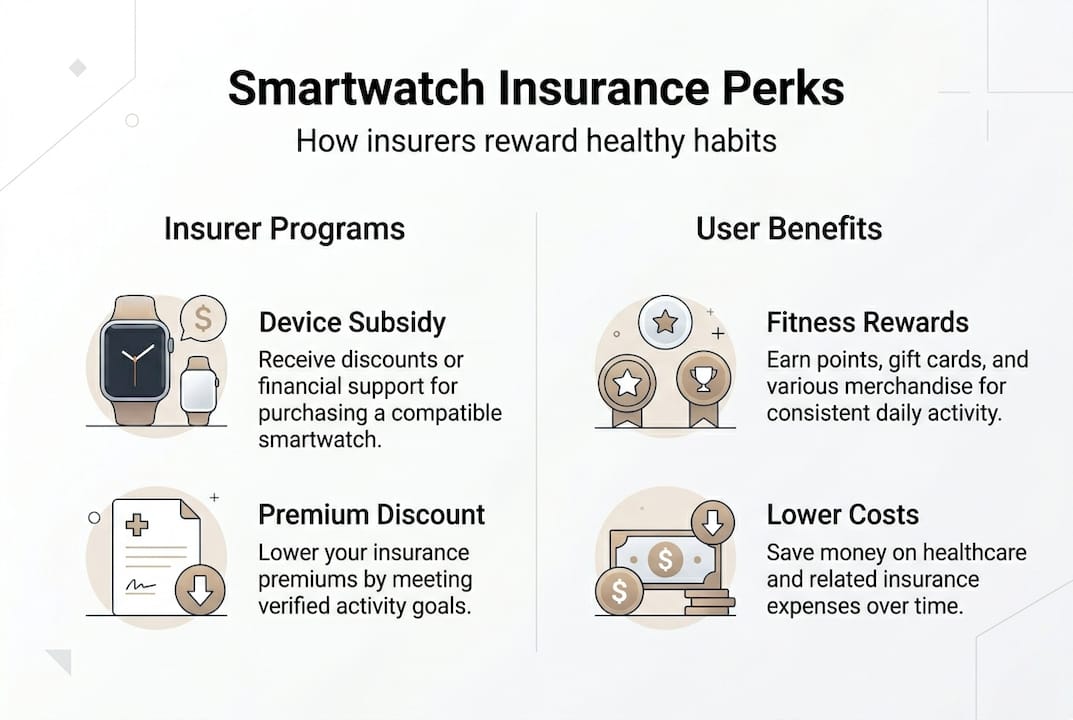
John Hancock Vitality bietet eine Apple Watch für 25 $ im Voraus an, mit aktivitätsbasierten Prämien, die über 24 Monate verteilt werden. Mitglieder, die ihre täglichen Aktivitätsziele erreichen, erhalten Rabatte auf ihre Prämien von bis zu 25 % auf die jährlichen Lebensversicherungsprämien. Apple Watch-Mitglieder sammeln 7-mal mehr Vitality-Punkte als Nicht-Träger, und 92 % tragen ihr Gerät täglich.
Sparen Sie bis zu 25 % auf Apple Watches durch das Prämienprogramm von Vitality UK. Mitglieder können Punkte sammeln, indem sie Workouts protokollieren, an Gesundheitsuntersuchungen und Vorsorge-Checks teilnehmen. Mitglieder können eine Apple Watch auf Kredit bei Vitality beantragen und Punkte sammeln, die die monatlichen Kreditraten reduzieren oder sogar vollständig abdecken – sodass die Apple Watch für Mitglieder dank ihres gesunden Lebensstils kostenlos nutzbar ist.
UnitedHealthcare UHC Rewards-Programm Belohnungen von bis zu 1.000 $ jährlich in Form von Anreizen für die Verbindung von Fitness-Trackern und Wearables mit Tracking-Apps sowie für die Durchführung einer Gesundheitsrisikobewertung und die Teilnahme an anderen Wellness-Aktivitäten. UHC Rewards bietet Mitgliedern zwei Arten von Anreizen für gesundheitsbewusstes Verhalten. Mitglieder sammeln Punkte durch Sport, das Erreichen bestimmter biometrischer Messwerte sowie durch die Beantwortung von Fragen rund um Gesundheit und Wohlbefinden. Die gesammelten Punkte können anschließend gegen eine Barauszahlung, eine Geschenkkarte für Waren oder einen Rabatt auf die monatlichen Prämien eingelöst werden.
Geeignete Geräte umfassen die wichtigsten Plattformen:
- Apple Watch Series 0 bis Ultra 3
- Fitbit Charge 5/6, Sense und Versa-Serie
- Garmin Fenix, Forerunner und Venu Linien
- Samsung Galaxy Watch Serie
- Google Pixel Watch
Erfasst Daten wie Schritte, aktive Minuten, Herzfrequenz, Schlafqualität und Trainingsintensität. Der Versicherer nutzt sichere APIs, um eine Verbindung mit den Wearables herzustellen und die biometrischen Daten des Trägers in Form von Prämien und Rabatten in bare Münze umzuwandeln. Dies ist natürlich nicht ideal für die vielen Uhrensammler, die zusätzlich eine „Smartwatch" tragen müssten, um von den möglichen Einsparungen zu profitieren.Tragen Sie eine Smartwatch sicher neben einer Luxusuhr, der finanzielle Vorteil rechtfertigt es, das Problem des begrenzten Platzes am Handgelenk zu lösen.
Beide Programme teilen dieselbe Architektur: eine Grundvergütung für die Teilnahme, variable Boni für das Erreichen von Zielen und die Integration in umfassendere Wellness-Ökosysteme. Der modulare Riemenadapter Smartlet stellt sicher, dass Sie keine Schrittzählung oder Herzfrequenzmessung verpassen, während Sie Ihre Rolex Submariner oder Omega Speedmaster tragen.
John Hancock Vitality-Mitglieder, die ihre Aktivitätsziele konsequent erreichen, erzielen messbare Prämienreduzierungen, die sich jährlich summieren – und verwandeln so tägliche Bewegung in langfristige Ersparnisse. Der Sammler, der auch eine mechanische Uhr trägt, verliert mit Smartlet nichts.
Die versicherungsmathematischen Grundlagen von Wearables und Kosteneinsparungen
Große Versicherungsunternehmen investieren in tragbare Gesundheitstechnologie, weil die Daten als Frühwarnsystem für Erkrankungen dienen, die sich deutlich kostengünstiger behandeln lassen, wenn sie frühzeitig erkannt werden. Versicherungsmathematiker konzentrieren sich auf Langzeitdaten, die zeigen, dass die Überwachung durch Wearable-Sensoren zu aktiveren Menschen, weniger chronischen Erkrankungen und geringeren Gesundheitskosten führt.
Bewegung senkt das Risiko chronischer Erkrankungen kosteneffizienter als Medikamente. Studien, die durch Wearables unterstützte Lebensstiländerungen mit einer Metformin-Therapie verglichen, ergaben eine 58-prozentige Reduktion der Typ-2-Diabetes-Neuerkrankungen gegenüber 31 % bei medikamentöser Behandlung. Die laufenden Kosten eines Wearables sind nach dem Kauf nahezu null. Medikamente hingegen verursachen über Jahre hinweg kontinuierliche Ausgaben.
Laut den Centers for Disease Control and Prevention (CDC) sind zwei Drittel der jährlichen Todesfälle in den Vereinigten Staaten auf sogenannte „vermeidbare Risikofaktoren" zurückzuführen – darunter körperliche Inaktivität, ungesunde Ernährung und Tabakkonsum. Wearables können bei den ersten beiden Faktoren helfen, indem sie Verantwortlichkeitsschleifen und Gamification in alltägliche Entscheidungen einbringen. Und selbst ein kleiner Prozentsatz von Mitgliedern, die Prävention statt Behandlung wählen, kann die versicherungsmathematische Risikoexposition eines Versicherers gegenüber Herzerkrankungen, Schlaganfall und metabolischem Syndrom spürbar beeinflussen.
| Aktivitätsniveau | Reduzierung des Risikos chronischer Erkrankungen | Jährliche Versicherungskosteneinsparungen |
|---|---|---|
| Sitzende Ausgangslage | 0% | $0 |
| 5.000–7.499 Schritte/Tag | 12% geringeres Diabetesrisiko | 340 $ pro Mitglied |
| 7.500–9.999 Schritte/Tag | 28% weniger kardiovaskuläre Ereignisse | 780 $ pro Mitglied |
| 10.000+ Schritte/Tag | 41% Reduktion des Risikos der Gesamtmortalität | 1.240 $ pro Mitglied |
Basierend auf einer versicherungsmathematischen Analyse einer großen Gruppe von Mitgliedern. Bitte beachten Sie, dass individuelle Ergebnisse variieren können. Im Allgemeinen haben Mitglieder mit besserer Mobilität ein geringeres Risiko für gesundheitliche Probleme, die mit hohen Krankheitskosten verbunden sind. Außerdem können Mitglieder mit besserer Mobilität, die bei einem Ausgangs-BMI von 32 auf 30,5 ein Gewicht von 5 % abnehmen (ein Gewichtsverlust von 10 Pfund, von 250 auf 240), damit rechnen, dass ihre Gesundheitskosten in den nächsten 5 Jahren um 15 % sinken. Diese potenziellen Kosteneinsparungen werden durch eine Reduzierung der Notaufnahmebesuche, Verschreibungen und des Auftretens neuer Erkrankungen erzielt.
Versicherer, die ihre Mitglieder mit Rabatten auf tragbare Gesundheitsgeräte belohnen, verzeichnen eine stärker engagierte Mitgliederbasis. Mitglieder, die Gesundheits- und Fitness-Wearables tragen, kommunizieren im Durchschnitt 3,2-mal mehr pro Monat mit ihrem Krankenversicherungsplan als jene ohne solche Geräte – und bieten damit mehr Möglichkeiten, Mitglieder mit Präventions- und Frühinterventionsbotschaften zu erreichen, bevor sich ernstere Gesundheitsprobleme entwickeln und kostspieligere medizinische Maßnahmen erforderlich werden.
Dies verlagert den Fokus der Krankenversicherung noch stärker auf einen versicherungszentrierten Ansatz im Gesundheitswesen und ermutigt sowohl Versicherer als auch Mitglieder, andere Entscheidungen zu treffen und unterschiedliche Vorteile im sich wandelnden Gesundheitssystem zu erhalten.
Aufkommende Pay-as-you-live-Modelle und Adoptionshürden
Die Versicherungsbranche plant ein neues Preissystem, das auf der Echtzeit-Preisgestaltung von Versicherungsprämien basiert und Daten aus Wearables nutzt. Das Pay-as-you-live-Konzept (PAYL) soll die bestehenden Modelle Pay-as-you-drive (PAYD) und Pay-as-you-browse (PAYB) ablösen, die in der Regel auf vergangenen Datenereignissen beruhen und die Versicherten anhand von Durchschnittswerten in einem Risikopool zusammenfassen.
PAYL setzt fortschrittliche versicherungsmathematische und prädiktive Modellierungstechniken ein, um die gezahlte Prämie mithilfe von Wearable-Daten in Echtzeit variabel anzupassen – sodass Personen mit einem gesünderen Lebensstil eine niedrigere Prämie zahlen. Die Ergebnisse unserer bisherigen Pilotprojekte in Europa und Asien haben für die besten 25 % der Auszahlungsempfänger durchschnittliche Prämienreduzierungen von 18 % erzielt. Prämienanpassungen erfolgen monatlich statt jährlich. PAYL führt die vielen jüngeren und gesünderen Menschen, die derzeit durch hohe Krankenversicherungsprämien ungerechtfertigt benachteiligt werden, in ein gerechteres Marktpreisumfeld.
Die versicherungsmathematische Grundlage ist solide. Versicherer überwachen die biometrischen Daten ihrer Mitglieder, um so viele Details wie möglich zur Risikosteuerung zu erhalten. Anstatt einer jährlichen Gesundheitsuntersuchung erhalten die Mitglieder nun täglich einen Überblick über ihren Gesundheitszustand. Wenn also die körperliche Aktivität eines Mitglieds abnimmt, die Schlafqualität sinkt oder die Herzfrequenz steigt, nehmen Pflegekoordinatoren Kontakt mit dem Mitglied auf, um auf die Verhaltensänderung hinzuweisen und eine Verschlechterung des Zustands zu verhindern. Der Versicherer ist nicht länger ein reines Versicherungsunternehmen, sondern ein Gesundheitspartner.
Die Übernahme ist ein umstrittenes Thema in der Uhrenbranche, insbesondere unter Sammlern hochwertiger Luxusuhren und jenen, die mit einem Bein in beiden Lagern stehen – dem Traditionellen und dem Modernen.Luxusuhren-Sammler und Fachleute, die sowohl Technologie als auch Tradition schätzen.
| Barriere | Wirkung | Smartlet-Lösung |
|---|---|---|
| Stil-Kompromiss | Zurückhaltung beim Ersetzen einer mechanischen Uhr durch eine Smartwatch | Ermöglicht das gleichzeitige Tragen beider am selben Handgelenk |
| Bedenken zur Sensorgenauigkeit | Zweifel an der Datenzuverlässigkeit beeinflussen Prämien | Gewährleistet vollständigen Hautkontakt für präzise Messwerte |
| Datenschutzrisiko | Bedenken beim Teilen kontinuierlicher Gesundheitsdaten | Nutzer kontrollieren die Datenweitergabe; Versicherer erhalten nur Zugriff auf aggregierte Kennzahlen |
| Einschränkungen der Akkulaufzeit | Tägliches Laden unterbricht die Tracking-Kontinuität | Mechanische Uhr tragen, während die Smartwatch lädt – keine Tracking-Lücke |
Für Sammler ist die finanzielle Kalkulation zweitrangig. Der ästhetische Kompromiss ist nicht verhandelbar. Eine Rolex Daytona oder eine Omega Seamaster ist mehr als ein Zeitmesser – sie ist ein Ausdruck der Persönlichkeit. Keine Smartwatch kann das replizieren.
Der Gedanke, das für ein paar hundert Dollar jährliche Prämienersparnis aufzugeben, ist kein echtes Tauschgeschäft. Die Lösung muss beides bewahren – sonst ist es keine Lösung.
Bedenken hinsichtlich der Sensorgenauigkeit sind berechtigt, werden jedoch zunehmend ausgeräumt. Moderne Smartwatches erreichen medizinische Präzision bei Herzfrequenz, Blutsauerstoff und Schlafphasenanalyse.
Die Apple Watch Series 10 und die Garmin Fenix 8 erfüllen die FDA-Standards zur Erkennung von Vorhofflimmern. Versicherer setzen validierte Geräte voraus, um die Datenintegrität bei der Berechnung von Prämienvorteilen zu gewährleisten.
Datenschutz ist ein umstrittenes Thema. Wearables gelten im Allgemeinen als „Opt-in"-Geräte und unterliegen hinsichtlich Datenschutz und Einwilligung den Bestimmungen von HIPAA und DSGVO. Versicherer dürfen von Wearables nur zusammengefasste und anonymisierte Daten erhalten und es ist ihnen untersagt, Standort- und Kommunikationsdaten einer Person zu empfangen. Manche Menschen möchten nicht „unter der Lupe" stehen und entscheiden sich daher gegen die Nutzung von Wearable-Technologie.
Akkuprobleme verursachen Erfassungslücken, die sich auf die Prämienberechnung auswirken. Tragen Sie Ihre mechanische Uhr den ganzen Tag, laden Sie Ihre Smartwatch über Nacht auf und wechseln Sie morgens. Ihre mechanische Uhr bleibt immer am Handgelenk. Ihr Datenstrom reißt nie ab.
Wie Smartlet Dual-Wear für maximale Vorteile ermöglicht
Der modulare Riemenadapter Smartlet löst dieses Problem direkt. Das patentierte Design ermöglicht das gleichzeitige Tragen einer mechanischen Uhr und einer Smartwatch, ohne die Sensorfunktionalität oder die Ästhetik eines der beiden Stücke zu beeinträchtigen. Der Sammler hält beide Uhren in Betrieb und trägt beide am Handgelenk.
Der Adapter passt für Uhren mit einer Stegbreite von 18–24 mm über Standard-Federstege, ohne dass eine Veränderung am Zeitmesser erforderlich ist. Die Smartwatch liegt direkt am Handgelenk an.
Die mechanische Uhr sitzt oben auf, gehalten von präzisionsgefrästen Abstandshaltern aus SS316L-Stahl oder Titan der Güteklasse 2, die sicherstellen, dass die Sensorfunktionen vollständig ungehindert bleiben.
Die Kompatibilität erstreckt sich über das gesamte uhrmacherische Spektrum. Rolex Submariner, GMT-Master II, Daytona, Datejust; Omega Speedmaster, Seamaster, Constellation; Apple Watch Series 0 bis Ultra 3; Garmin Fenix 7/8 und Forerunner 965; Fitbit Charge 5/6, Sense 2, Versa 4; Google Pixel Watch.
Unser Design stellt sicher, dass die gesamte Hautoberfläche der tragbaren Smartwatch in Kontakt mit dem Körper des Nutzers ist, wodurch die kontinuierliche Funktion der Herzfrequenzsensoren, EKG-Elektroden und Blutsauerstoffmonitore gewährleistet wird. Daher können versicherungsrelevante Fitness- und Gesundheitsdaten wie tägliche Schritte, Workouts und Schlaf kontinuierlich erfasst werden, ohne das Gerät vom Körper entfernen und auf das Aufladen warten zu müssen. Damit wird eine der häufigsten Ursachen für fehlende Daten – das Abnehmen der Smartwatch zum Laden über einen ganzen Tag – eliminiert.
Drei Versionen des Smartlet-Riemenadapters erfüllen unterschiedliche Sammleransprüche. Classic (299 EUR) in gebürstetem SS316L harmoniert perfekt mit Stahlgehäusen. Shadow (399 EUR) in schwarzem PVD passt zu dunkleren Zifferblättern und einem dezenten Stealth-Look. Titanium (549 EUR) aus Titan Grade 2 reduziert das Gesamtgewicht am Handgelenk um 40 %. Concours Lépine 2025, Ausgezeichnet – CES 2026.
Ich trage meine Rolex Submariner täglich. Meine Apple Watch trage ich, um fast alles für mein UnitedHealthcare-Prämienprogramm zu tracken. Keine Kompromisse.
Die Installation dauert 60 Sekunden. Nehmen Sie Ihr mechanisches Uhrenarmband ab, setzen Sie den Smartlet-Adapter mit den vorhandenen Federstegen ein, befestigen Sie Ihre Smartwatch an der Adapterhalterung und montieren Sie alles wieder zusammen. Kein Werkzeug erforderlich, das Sie nicht ohnehin für Armbandwechsel verwenden. Keine Modifikation an einer der beiden Uhren.
Das System ist vollständig reversibel und tragbar. Tauschen Sie Smartwatches je nach Kontext aus: Apple Watch für die Gesundheitsüberwachung, Garmin Venu für die Navigation im Freien, Fitbit für die Schlafanalyse. Ihre mechanische Uhr bleibt dabei stets konstant.
Empfohlen
Empfohlene Artikel
No people found
We couldn’t find anything with that term. Please try again.


